外注の損益分岐時間
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
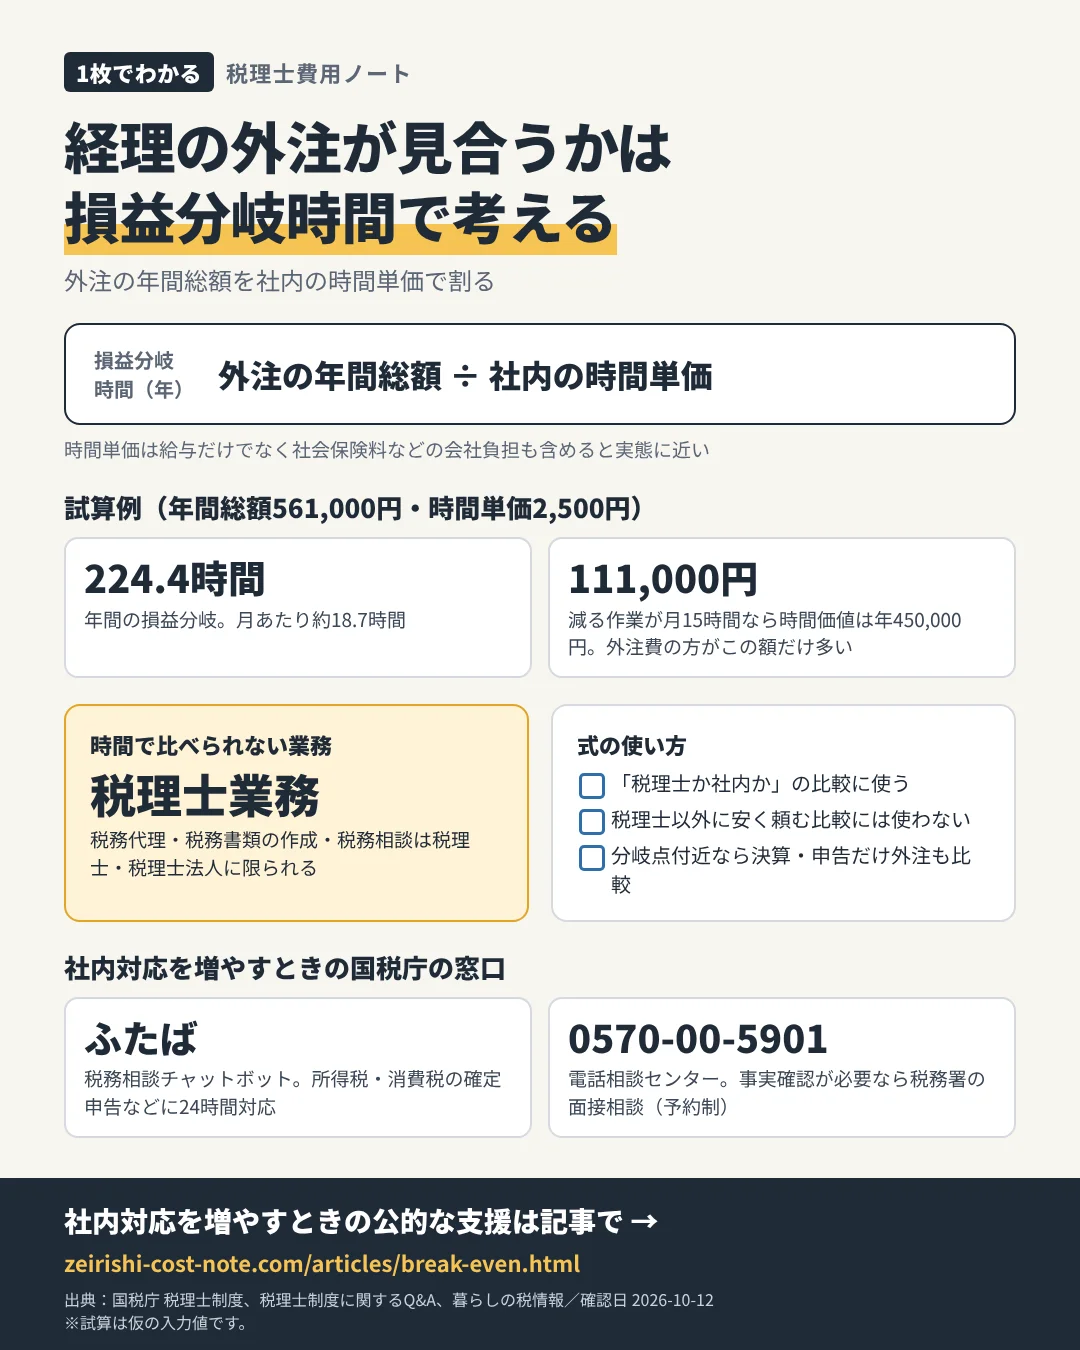
外注費を社内の時間単価で割ると、「月に何時間の経理作業を手放せれば見合うか」が分かります。ただし税務代理など税理士法で税理士に限られている業務は、時間で比べる前に外注先が決まる点に注意が必要です。
最終確認日:2026-10-12
損益分岐時間の式
損益分岐時間(年)= 外注の年間総額 ÷ 社内の時間単価
試算例(仮の入力値)
年間総額561,000円、時間単価2,500円なら、561,000÷2,500=224.4時間。月あたり約18.7時間です。外注で減る作業が月15時間なら時間価値は年450,000円となり、この入力条件では外注費の方が111,000円多くなります。
時間単価は、給与だけでなく社会保険料などの会社負担も含めて置くと実態に近づきます。経営者自身が経理をしている場合は、その時間で本業の売上をどれだけ作れるかを単価にする考え方もあります。
時間で比べられない業務がある
国税庁の税理士制度の説明では、税理士業務は税務代理・税務書類の作成・税務相談の3つで、税理士や税理士法人でない者はこれらを行うことができません。国税庁の税理士制度Q&Aでは、無償であっても税理士業務に当たり得るとされています。
- 社内の経理担当者が自社の申告書を作ることは、外部への依頼ではないため損益分岐の比較対象にできます。
- 一方、税理士資格のない外部の業者に申告書の作成や税務相談を任せることは、時間単価が安くても選択肢になりません。
つまり損益分岐の計算は、「税理士に頼むか、社内でやるか」の比較に使い、「税理士以外に安く頼む」比較には使わないのが前提です。
社内対応を増やすときの公的な支援
- 国税庁の税務相談チャットボット「ふたば」は、所得税・消費税の確定申告、インボイス制度、年末調整などの相談に24時間対応しています。
- 電話相談センターは「0570-00-5901」(国税局の電話相談センターにつながる)。書類や事実関係の確認が必要な相談は、税務署での面接相談(事前予約制)になります。
- 個人事業者は税務署を通じた無料の記帳指導(東京国税局の案内)も利用できます。
相談先・申込先の選び方
損益分岐時間を超える作業量がある場合は、記帳・決算・申告のどこまでを外注するかで見積を分けて取り、もう一度式に入れます。分岐点付近なら、決算と申告だけを依頼し月次の記帳は社内で行うといった組み合わせも比較対象になります。
PR(広告)
税理士を探すときの紹介サービスの例
一般的な質問は税務署や国税庁の電話相談センターでも受け付けています。紹介を受けた後も、税理士情報検索での登録確認と、同じ条件での見積比較は自分で行ってください。
弁護士ドットコム株式会社が運営する税理士紹介サービスです。公式ページでは、紹介の利用は無料で、面談後に契約するかを利用者が決められると案内されています。
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典
- 国税庁|税理士制度(使命・資格・登録・業務の制限)(2026-10-12確認)
- 国税庁|税理士制度に関するQ&A(PDF)(2026-10-12確認)
- 国税庁|暮らしの税情報(令和8年度版)税についての相談(2026-10-12確認)
- 東京国税局|記帳・帳簿等に関する情報サイト(2026-10-12確認)
- 日本税理士会連合会|税理士情報検索サイト(2026-10-12確認)
確認日:2026-10-12。制度・期限・受付条件は変わることがあるため、手続の前に各公式ページで最新の情報を確認してください。
月額だけでなく、総額と条件も見てみよう。