申告・制度と時期
子ども子育て支援金の会社負担と仕訳|何月の給与から控除?法定福利費・預り金の計上例
公開・内容確認:2026年10月31日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載順はおすすめ順位ではありません。
この記事の結論
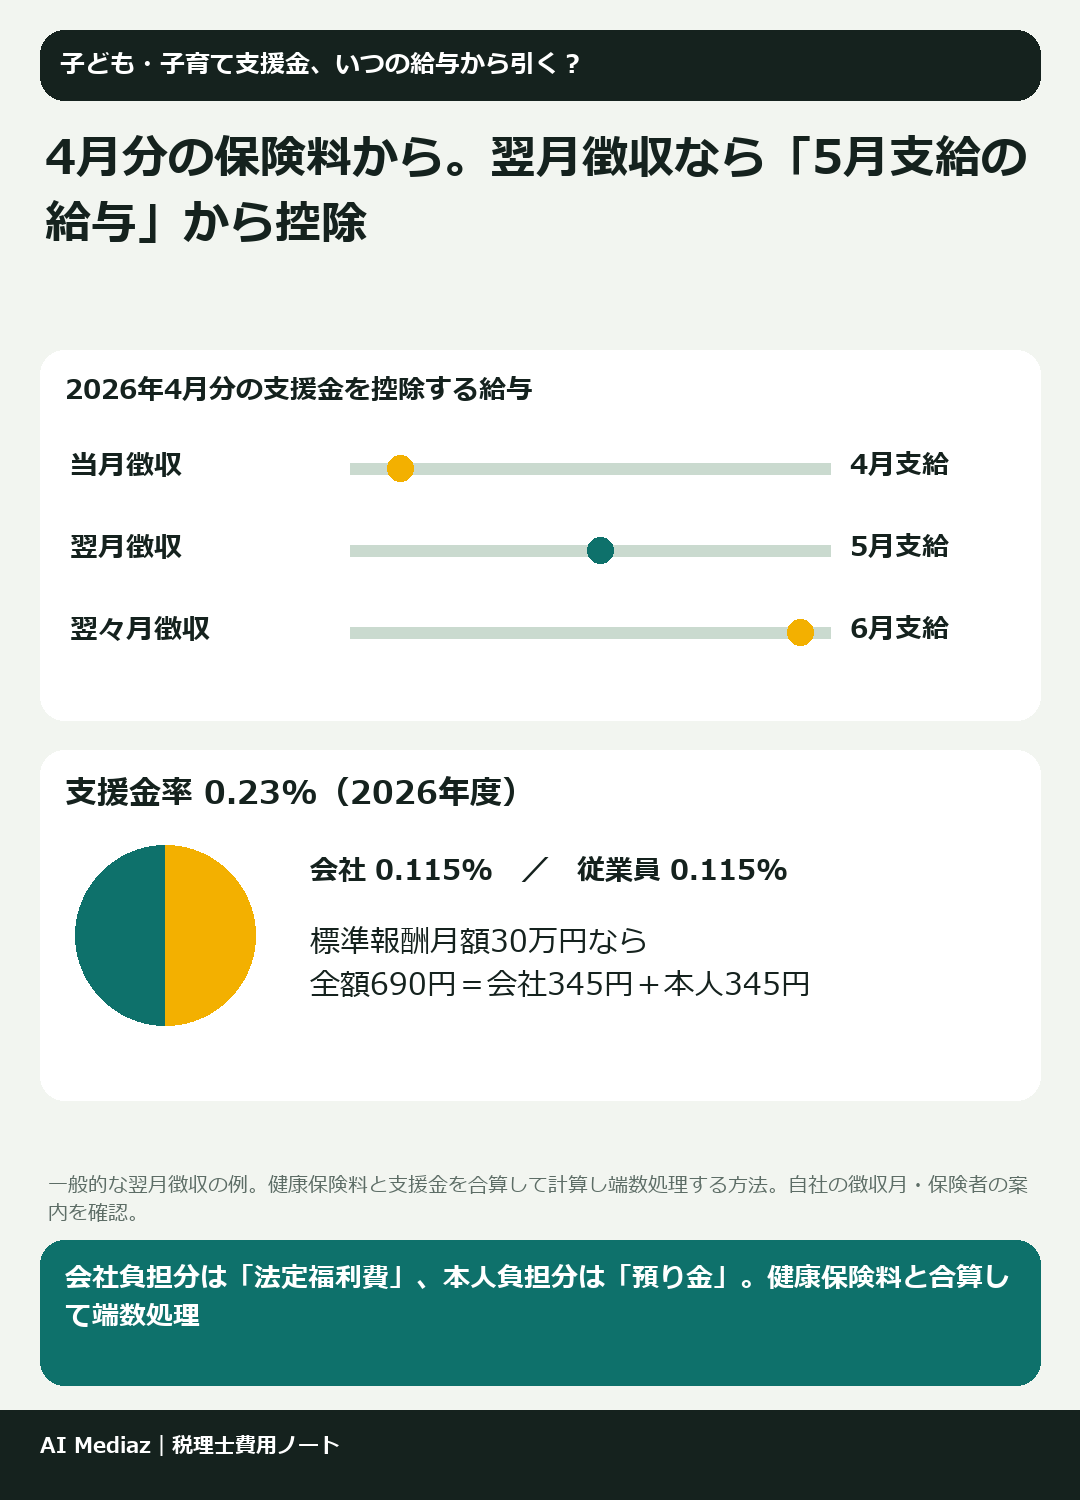
- 子ども・子育て支援金は2026年4月分の保険料から始まり、翌月徴収の会社なら5月支給の給与から控除します。
- 協会けんぽも健保組合も、2026年度の率は国が示した一律0.23%。会社と従業員で半分ずつ(各0.115%)負担します。
- 会社負担分は法定福利費、従業員から天引きした分は預り金。端数は、国のQ&Aが示す方法では健康保険料と合算してから処理します。
子ども子育て支援金の会社負担はいくら?仕訳の前に押さえる基本
子ども・子育て支援金は、児童手当の拡充などの財源にあてるため、医療保険料とあわせて集める新しい拠出金です。会社員なら健康保険料と一緒に給与から引かれ、会社も同額を負担します。
金額の出し方はシンプルです。
- 月の給与分:標準報酬月額 × 0.23%
- 賞与分:標準賞与額 × 0.23%
- 上の額を会社と従業員で折半
こども家庭庁と厚生労働省のQ&Aでは、2026年度は被用者保険で一律の率を示し、その率が0.23%であると説明しています。協会けんぽの都道府県別の保険料額表でも、どの支部も支援金率は0.23%です。健康保険料率のように都道府県で率が変わるわけではありません。
よく混同する「子ども・子育て拠出金」との違いは?
名前が似ていますが、別のものです。
| 項目 | 子ども・子育て支援金(新設) | 子ども・子育て拠出金(従来から) |
|---|---|---|
| 開始 | 2026年4月分から | 従来から実施 |
| 率(2026年度) | 0.23% | 0.36% |
| 負担者 | 会社と従業員で折半 | 会社のみ |
| 計算のもと | 標準報酬月額・標準賞与額(健康保険と同じ) | 標準報酬月額・標準賞与額(厚生年金と同じ) |
| 給与からの控除 | あり | なし |
| 賞与の上限 | 年度累計573万円(健康保険と同じ) | 1か月150万円(厚生年金と同じ) |
※協会けんぽ 令和8年度保険料額表の記載をもとに作成。
子ども子育て支援金は何月分から?何月の給与から引く?
保険料は「何月分」と「いつ納めるか」がずれるため、ここで迷う方が多いです。
- 対象:2026年4月分の保険料から
- 会社が納めるのは:5月に届く納入告知書の分(4月分を5月末までに納付)
- 給与から引くのは:会社の「社会保険料の徴収時期」のルールで決まります
| 会社の徴収ルール | 4月分の支援金を控除する給与 |
|---|---|
| 当月徴収(4月分を4月給与で) | 4月支給の給与 |
| 翌月徴収(4月分を5月給与で) | 5月支給の給与(多くの会社) |
| 翌々月徴収 | 6月支給の給与 |
こども家庭庁は被用者保険について「令和8年4月保険料(5月に給与天引き)より拠出」と案内しており、これは翌月徴収の会社を前提にした説明です。協会けんぽの保険料額表でも、支援金率は「令和8年4月分(5月納付分)から」と書かれています。
なお、2026年度の協会けんぽの健康保険料率・介護保険料率の改定は3月分からでした。支援金だけ1か月遅れて4月分からなので、料率を一度に変えると1か月ずれます。給与計算ソフトの設定を見直すときに注意したい点です。
賞与からも引くの?
引きます。こども家庭庁のFAQでも、ボーナスからも健康保険や厚生年金と同じように拠出すると説明しています。計算は標準賞与額×0.23%で、上限は健康保険と同じ年度累計573万円です。
支援金の仕訳はどうする?法定福利費と預り金の例
ここからは、協会けんぽ大阪支部(健康保険料率10.13%)で、標準報酬月額30万円・介護保険の対象外(40歳未満)の従業員を例にします。以下は料率に基づく計算例です。
| 区分 | 全額 | 会社負担 | 従業員負担 |
|---|---|---|---|
| 健康保険料(10.13%) | 30,390円 | 15,195円 | 15,195円 |
| 子ども・子育て支援金(0.23%) | 690円 | 345円 | 345円 |
| 合計(10.36%) | 31,080円 | 15,540円 | 15,540円 |
標準報酬月額30万円に支援金率0.23%を掛けると、全額690円・折半345円です。
①給与支払時(5月支給の給与で4月分を控除)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料手当 | 300,000 | 預り金(健康保険料・支援金) | 15,540 |
| 普通預金 など | 284,460 |
※厚生年金保険料・雇用保険料・源泉所得税・住民税は説明を簡単にするため省いています。実際はそれぞれ預り金に計上します。
②保険料の納付時(5月末、4月分を口座振替)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(健康保険料・支援金) | 15,540 | 普通預金 | 31,080 |
| 法定福利費 | 15,540 |
支援金のための新しい勘定科目は必要ありません。会社負担分は健康保険料と同じ法定福利費、従業員負担分は預り金で処理するのが一般的です。社内で支援金の額を追いたいなら、「法定福利費/子育て支援金」のように補助科目を作ると、後から集計しやすくなります。
端数が出たときはどうする?
2026年2月公表の国のQ&A(公開時点で元PDFは取得できず)と、2026年7月更新のTKC公式FAQでは、健康保険料率と支援金率を足した率で計算した額を折半して従業員負担分を控除する場合、50銭以下は切り捨て・50銭を超えたら1円に切り上げる、と示しています。別々に丸める方法を禁じる記載はありませんが、別々に丸めると1円ずれることがあるので、ソフトの計算方法を確かめておきましょう。
標準報酬月額98,000円で比べると差が出ます(本稿の計算)。
- 合算してから丸める:98,000円×10.36%=10,152.8円 → 半分5,076.4円 → 従業員負担5,076円(Q&Aが示す処理)
- 別々に丸める:健康保険4,963.7円→4,964円、支援金112.7円→113円 → 合計5,077円(1円ずれる)
会社が納める額は、納入告知書に載る全員分の合計(円未満切り捨て)です。会社負担分は「納付額−従業員から控除した額の合計」で計上すると、帳簿と口座の動きが合います。
40〜64歳(介護保険の対象者)の場合は?
健康保険料率・介護保険料率・支援金率の3つを足します。大阪支部なら10.13%+1.62%+0.23%=11.98%。標準報酬月額30万円で全額35,940円、従業員負担17,970円です(本稿の計算)。
賞与の仕訳例は?
賞与50万円(標準賞与額50万円)なら、支援金は全額1,150円、会社・従業員それぞれ575円です。健康保険料と合わせると全額51,800円、従業員負担25,900円。仕訳の形は月給と同じで、科目は「賞与」と「預り金」「法定福利費」です。
給与明細には支援金を分けて書く必要がある?
法令上の義務ではありません。ただしQ&Aでは、制度の趣旨をふまえて、給与明細に支援金の額を内訳として書く取り組みへの協力を求めています。
従業員から「手取りが少し減った理由」を聞かれる場面は増えそうです。明細に「健康保険料(うち子ども・子育て支援金345円)」のように内訳が出ると説明しやすくなります。従業員に説明するときは、こども家庭庁の支援金のページを参照するよう、国のQ&Aも案内しています。
給与計算ソフトは対応している?設定のチェックリスト
給与計算ソフトのメーカーからも、設定方法の案内が出ています(本稿で一次確認したのは弥生給与のみ)。弥生給与のサポート情報では、徴収時期(当月・翌月・翌々月)ごとの変更手順を公開しています。0.23%を千分率で「2.300/1000」とし、会社と従業員で各「1.150」を入れる、という入力例も載っています。
使っているソフトのサポート情報とあわせて、次の点を確かめてください。
- [ ] 自社の社会保険料の徴収時期(当月・翌月・翌々月)を確認した
- [ ] 支援金率を4月分の保険料を引く給与から適用する設定にした(健康保険料率の改定月=3月分とは別)
- [ ] 健康保険料と支援金の端数処理(Q&Aが示す合算方式か)を、試算で確かめた
- [ ] 賞与の計算にも支援金率が入っている
- [ ] 給与明細に内訳を表示するかどうか決めた(任意)
- [ ] 会計ソフトの科目・補助科目(法定福利費・預り金)を決めた
- [ ] 育児休業中の従業員が免除の対象になっているか確認した
個人事業主や国民健康保険の人はどうなる?
個人事業主本人やフリーランスが国民健康保険に入っている場合、支援金は国保の保険料(税)に含めて市区町村が集めます。
- 開始:2026年度分(4月分)から。実際にいつの納付から上乗せされるかはお住まいの市区町村の案内で確認します
- 金額:世帯や所得に応じて、各市区町村の条例で決まります。率は自治体ごとに違います
- 軽減:こども家庭庁の資料では、18歳以下のこどもの均等割は全額軽減され、医療分と同様に低所得者軽減が行われます
会社員と違って事業主負担はありません。個人事業主が負担する国保の保険料は、ご本人の分なら確定申告で社会保険料控除の対象になるのが基本で、事業の経費(法定福利費)にはなりません。一方、個人事業主が人を雇って協会けんぽ等に加入している場合は、従業員分の会社負担は法人と同じく法定福利費です。ご自身のケースは税理士や税務署で確認してください。
給与計算と仕訳を外部に任せたいときは?
PR(広告)
支援金の開始で、料率の設定、端数処理、明細の書き方と、給与まわりで確認することが増えました。従業員が少ない会社では、給与計算や記帳を税理士にまとめて頼む方法もあります。頼む前に料金の目安を知りたい方は、記帳を税理士に頼むときの費用や年末調整を税理士に頼む前にもあわせてご覧ください。
自分で探す時間がない場合は、条件に合う税理士を紹介してもらえるサービスもあります。
(運営:弁護士ドットコム株式会社)
※上のリンク経由でお申し込みがあると、当サイトに報酬が支払われることがあります。料金や条件は公式ページと見積書で必ず確認してください。
年間の手続きの流れは税理士に頼む時期と年間スケジュールにまとめています。
よくある質問
Q1. 子ども・子育て支援金はいつから給与から引かれますか?
2026年4月分の保険料からです。翌月徴収の会社なら5月支給の給与、当月徴収なら4月支給の給与から控除します。
Q2. 健保組合に入っている会社も0.23%ですか?
2026年度は、国が被用者保険一律の率として0.23%を示しています。協会けんぽに限りません。ただし最新の扱いは加入している健保組合の案内で確認してください。
Q3. 支援金のために新しい勘定科目を作る必要はありますか?
必要ありません。会社負担分は法定福利費、従業員負担分は預り金で、健康保険料と同じ扱いが一般的です。分けて集計したい場合は補助科目を使います。
Q4. 給与明細に支援金を別に書かないといけませんか?
法令上の義務ではありません。国は内訳の記載に協力してほしいとしています。
Q5. 育児休業中の従業員からも支援金を引きますか?
こども家庭庁のFAQでは、会社員の育児休業中は健康保険料や厚生年金保険料と同じく支援金も免除されるとしています。産前産後休業中の扱いは、加入先(協会けんぽ・健保組合)や年金事務所で確認してください。
Q6. 子どもがいない従業員も負担しますか?
負担します。独身の方や子育てを終えた方も含め、全世代と企業から集める仕組みだと国は説明しています。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
月額だけでなく、総額と条件も見てみよう。