申告・制度と時期
防衛特別所得税とは?2027年1月開始でも当面は負担増0円|2038年以降の増加額を所得別早見表で確認
公開・内容確認:2026年10月31日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めていません。
この記事の結論
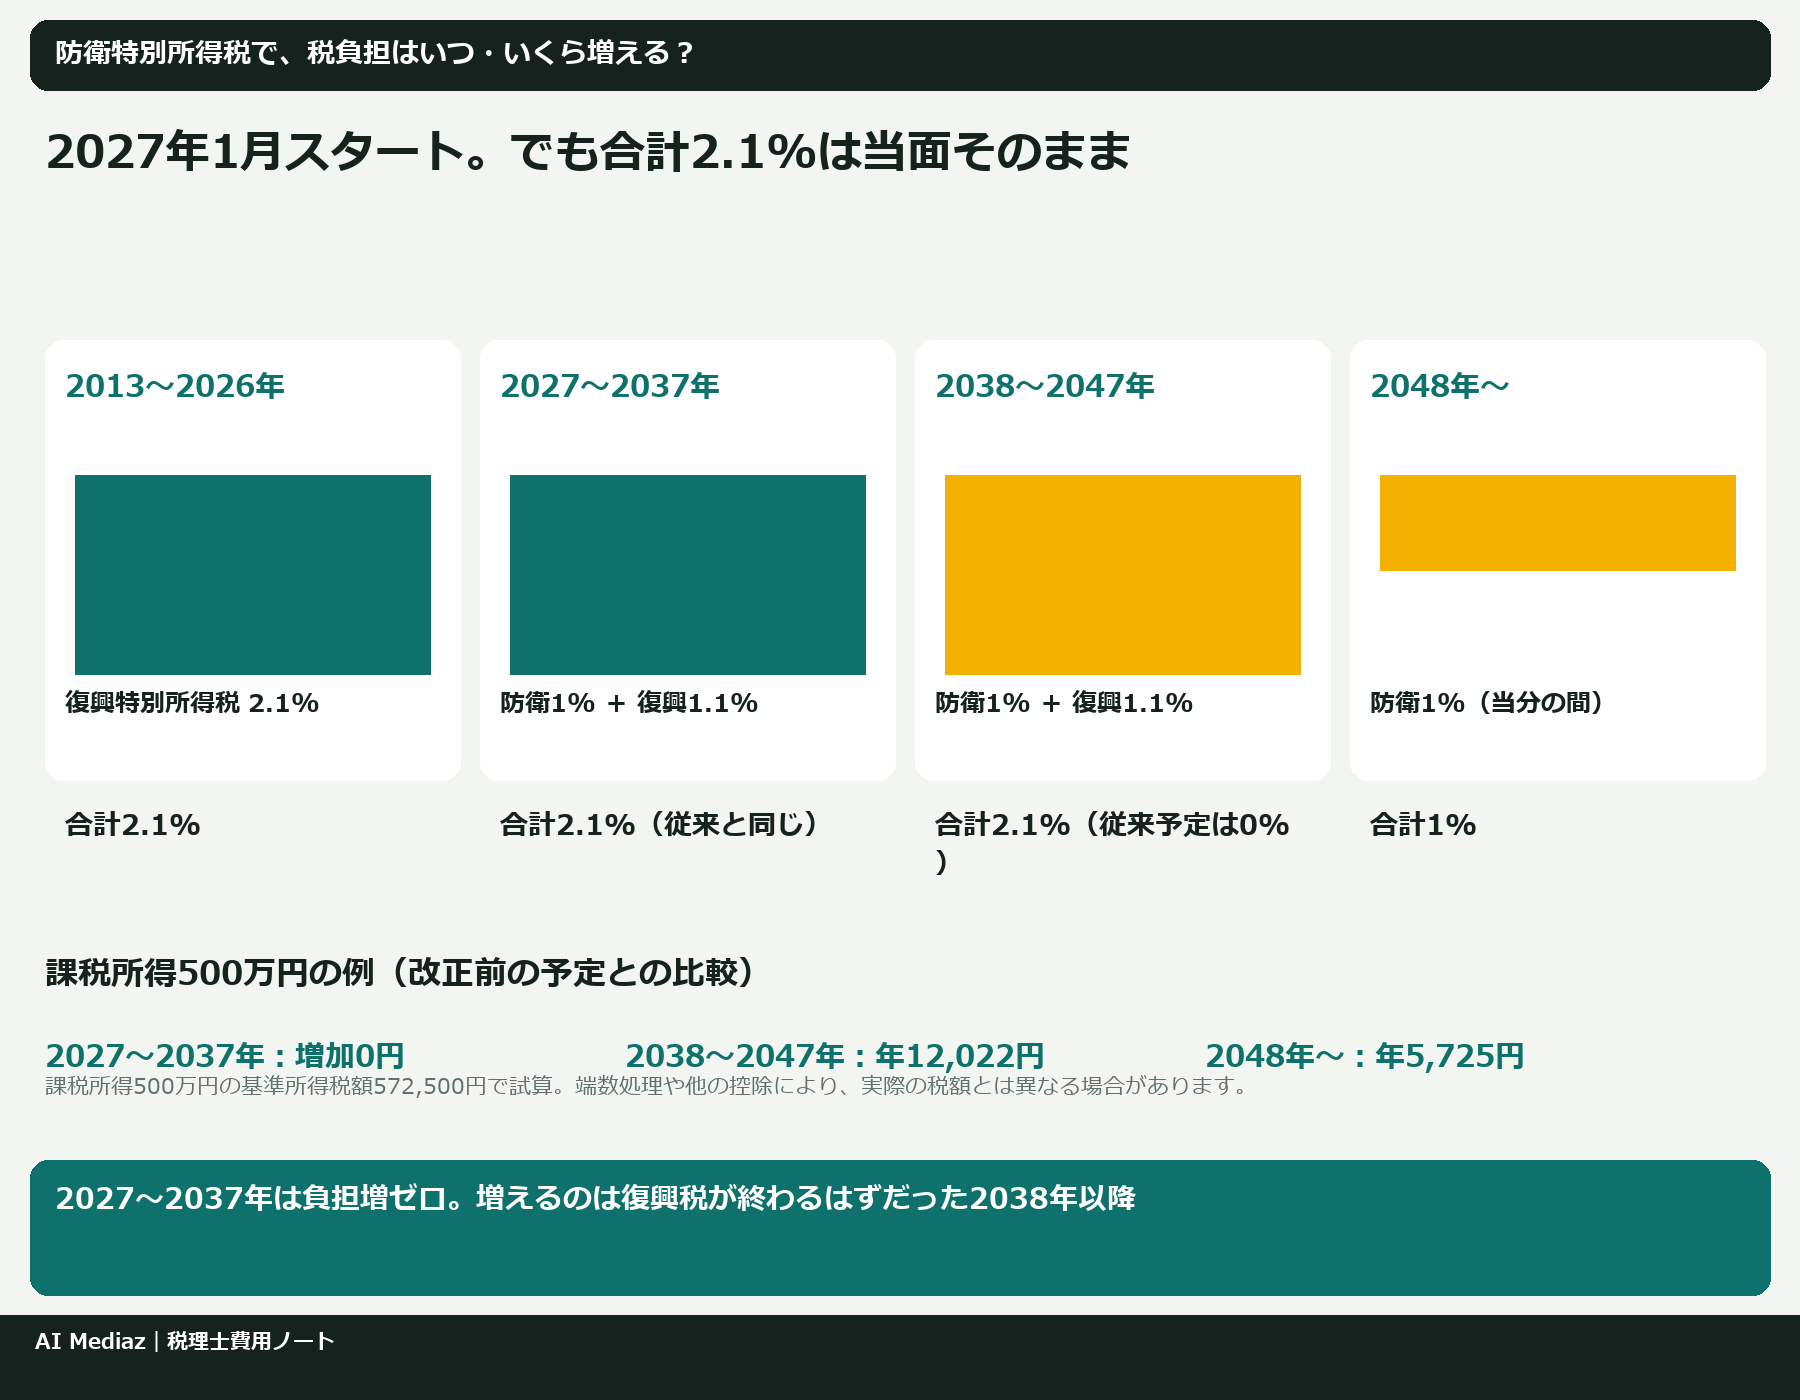
- 防衛特別所得税は2027年(令和9年)1月1日以後の所得にかかる、所得税額の1%の上乗せ税です。令和8年度税制改正で正式に創設されました。
- 同時に復興特別所得税が2.1%→1.1%に下がるため、合計は2.1%のまま。2027〜2037年の税負担は改正前と同じです。
- 増えるのは、復興特別所得税が本来終わるはずだった2038年以降(復興税は2047年まで延長、防衛税は「当分の間」)。給与担当者は令和9年分の源泉徴収税額表への切り替えが実務上の主な作業です。
防衛特別所得税とは?いつから始まる?
防衛特別所得税は、防衛力強化の財源を確保するために新しく設けられた国税です。財務省の「令和8年度税制改正の大綱」では「(仮称)」付きでしたが、その後、所得税法等の一部を改正する法律が令和8年(2026年)3月31日に成立・公布され、国税庁の資料でも「防衛特別所得税」という名称で案内されています。国税庁のQ&Aでは、根拠法令として令和5年にできた「我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法」(防衛財確法)が示されています。
ポイントを表にまとめます。
| 項目 | 内容 |
|---|---|
| 正式名称 | 防衛特別所得税 |
| 開始 | 令和9年(2027年)1月1日以後に生ずる所得から |
| 税率 | 基準所得税額(おおむね、その年の所得税額)の 1% |
| 期間 | 令和9年以後「当分の間」(終了年は定められていない) |
| 納める人 | 所得税を納める人(源泉徴収される人を含む) |
| 源泉徴収する人 | 所得税の源泉徴収義務者と同じ(会社・個人事業主など) |
| 計算・申告・納付の仕組み | 復興特別所得税と同じ扱い |
なお、法人には別に「防衛特別法人税」が先に始まっています(令和8年4月1日以後に開始する事業年度から、基準法人税額(一定の税額控除を適用する前の法人税額)から年500万円を差し引いた額の4%)。会社を経営している方は、法人と個人の両方で確認が必要です。
復興特別所得税の引き下げはどう変わる?
防衛特別所得税の創設とセットで、復興特別所得税が次のように改正されました。
| 改正前 | 改正後(令和9年分以後) | |
|---|---|---|
| 復興特別所得税の税率 | 2.1% | 1.1% |
| 復興特別所得税の課税期間 | 2013年〜2037年(令和19年) | 2013年〜2047年(令和29年)※10年延長 |
| 防衛特別所得税 | なし | 1%(2027年〜当分の間) |
| 所得税に上乗せされる合計 | 2.1% | 2.1%(変わらない) |
財務省の解説では、家計を取り巻く状況に配慮し、足下で家計負担が増えないよう復興特別所得税の税率を1%下げた、と説明しています。その分、復興財源を確保するため、復興特別所得税の期間が10年延びた、という構図です。
防衛特別所得税でいくら増える?所得別の早見表
2027年から手取りは減る?
2027〜2037年の間は、所得税への上乗せ合計が2.1%のままなので、改正前と比べた負担増は0円です。給与明細の源泉徴収額が、この改正だけを理由に増えることはありません(ほかの改正や昇給・扶養の変化で税額が変わることはあります)。
2038年以降はいくら増える?
増えるのは、「改正がなかった場合」と比べたときの2038年以降です。改正前の予定では2038年から上乗せが0%になるはずでしたが、改正後は2047年まで2.1%、2048年以降も防衛特別所得税の1%が続きます。
下の表は、国税庁の所得税の速算表をもとに、課税所得(各種控除を引いた後の金額)ごとの年間の額をPythonで計算したものです。
| 課税所得 | 所得税額(基準所得税額) | 防衛特別所得税 1% | 復興特別所得税 1.1% | 合計(2027〜2047年) | 2048年以降(防衛のみ) |
|---|---|---|---|---|---|
| 100万円 | 50,000円 | 500円 | 550円 | 1,050円 | 500円 |
| 200万円 | 102,500円 | 1,025円 | 1,127円 | 2,152円 | 1,025円 |
| 300万円 | 202,500円 | 2,025円 | 2,227円 | 4,252円 | 2,025円 |
| 500万円 | 572,500円 | 5,725円 | 6,297円 | 12,022円 | 5,725円 |
| 700万円 | 974,000円 | 9,740円 | 10,714円 | 20,454円 | 9,740円 |
| 1,000万円 | 1,764,000円 | 17,640円 | 19,404円 | 37,044円 | 17,640円 |
| 1,500万円 | 3,414,000円 | 34,140円 | 37,554円 | 71,694円 | 34,140円 |
| 2,000万円 | 5,204,000円 | 52,040円 | 57,244円 | 109,284円 | 52,040円 |
表の読み方は次のとおりです。
- 2027〜2037年:「合計」欄は改正前の復興特別所得税2.1%と同じ額。増加は0円。
- 2038〜2047年:改正前の予定では0円だった期間なので、「合計」欄の額がそのまま増加分。
- 2048年以降:「防衛のみ」欄の額が、当分の間続く増加分。
※住宅ローン控除などの税額控除がある人は、所得税額が表より小さくなり、上乗せ額も小さくなります。端数処理の方法により数円ずれることがあります。課税所得は「年収」ではないので、源泉徴収票の「源泉徴収税額」や確定申告書の所得税額に2.1%(2048年以降は1%)を掛けると、自分の目安がつかみやすくなります。
給与の源泉徴収は2027年から何が変わる?
会社員の方が自分で手続きをすることは基本的にありません。変わるのは、給与を払う側(会社や、人を雇っている個人事業主)の事務です。
源泉徴収 2027年の実務チェックリスト
- [ ] 令和9年分の源泉徴収税額表に切り替える(国税庁が公表済み。税額表の金額には所得税・防衛特別所得税・復興特別所得税の3つが含まれる)
- [ ] 給与以外の報酬・料金の源泉徴収率は10.21%(100万円超の部分は20.42%)のまま。計算式「所得税率×102.1%」も変わらない
- [ ] 2027年1月以後かどうかは、給与なら原則支給日で判定する(支給日が決まっていなければ実際に支給した日)
- [ ] 納付は3つの税の合計額を1枚の納付書で。令和8年に印字された納付書も、そのまま令和9年1月以後に使える(「納期等の区分」は補正しない)
- [ ] 年末調整は「年調所得税額×102.1%」(100円未満切捨て)で、令和8年分と同じ
- [ ] 源泉徴収票・支払調書の「源泉徴収税額」欄は3つの税の合計額を書く
- [ ] 租税条約の限度税率(国内法の税率以下)が適用される場合や免除される場合は、防衛・復興の上乗せはかからない(国内法の税率のほうが低くそちらを適用する場合は上乗せあり。上乗せの有無で納付書を分ける)
給与計算ソフトを使っている場合は、2027年1月の支給より前に、令和9年分の税額表に対応した版へ更新されているかを確認しておくと安心です。年末調整の流れは「年末調整を税理士に頼む前に」で整理しています。
確定申告では何が変わる?いつの申告から?
確定申告で防衛特別所得税が出てくるのは、令和9年(2027年)分の申告からです。つまり、2028年の2〜3月に行う申告が最初になります。2027年の2〜3月に行う令和8年分の申告は、これまでどおり復興特別所得税2.1%です。
令和9年分の申告では、基準所得税額に対して防衛特別所得税1%と復興特別所得税1.1%を計算して、所得税と一緒に申告・納付する形になります(大綱では計算・申告・納付は復興特別所得税と同じ扱いとされています)。申告書のどの欄にどう書くか、端数処理の細かな方法は、令和9年分の申告書様式・手引きが出た段階で国税庁の案内を確認してください。会計ソフトやe-Taxの作成コーナーを使えば、通常は自動で計算されます。
なお、今回確認した財務省・国税庁の資料は所得税への上乗せについてのもので、住民税についての変更は書かれていません。
個人事業主・フリーランスが確認することは?
個人事業主の方は「税を納める立場」と「源泉徴収する立場」の両方で確認が必要です。
- 受け取る報酬の源泉徴収:原稿料・デザイン料などで源泉徴収される率は10.21%のままです。請求書の計算式を変える必要はありません。
- 人を雇っている・税理士報酬などを払っている場合:2027年1月以後の支払から、源泉徴収した額は3つの税の合計として納めます。給与は令和9年分の税額表を使います。
- 令和9年分の確定申告:2028年の申告から、申告書の上乗せ部分が「防衛1%+復興1.1%」の内訳になります。合計の負担は改正前と同じです。
- 長期の資金計画:2038年以降は、改正前の予定と比べて上乗せが続きます。所得税額が大きい方ほど、早見表の「2038年以降」の額を長期の手取り試算に入れておくとずれが少なくなります。
- 法人化を考えている場合:法人側には防衛特別法人税(基準法人税額から年500万円を引いた額の4%)があります。法人化の比較では、両方を入れて試算するのが無難です。
個人事業主の期限全体は「個人事業主の税理士費用の目安と依頼範囲」と「税理士に頼む時期と年間スケジュール」も参考にしてください。法人の場合は「法人の見積条件をそろえる」で、依頼範囲の整理方法を紹介しています。
源泉徴収や申告の切り替えを税理士に相談するなら?
防衛特別所得税そのものは計算が自動化されやすく、合計率も変わらないため、これだけを理由に税理士を探す必要は多くありません。一方で、次のような方は、2027年1月の切り替え前に専門家に一度確認しておくと手戻りを防げます。
- 自社で給与計算をしていて、手計算やExcelで源泉徴収税額を出している
- 非居住者への支払があり、租税条約の届出の有無で扱いが変わる
- 法人と個人事業の両方を持っていて、防衛特別法人税と防衛特別所得税の両方が関係する
PR(広告)
税理士を探すときの紹介サービスの例
弁護士ドットコム株式会社が運営する税理士紹介サービスです。紹介の条件や費用は、リンク先で確認してください。
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。
よくある質問
Q1. 防衛特別所得税はいつから始まりますか?
令和9年(2027年)1月1日以後に生ずる所得からです。給与の源泉徴収は2027年1月以後の支給分から、確定申告は令和9年分(2028年に行う申告)からです。
Q2. 防衛特別所得税で手取りはいくら増える(減る)のですか?
2027〜2037年は、復興特別所得税が1.1%に下がるため合計2.1%のままで、改正前と比べた負担増は0円です。改正前の予定と比べて増えるのは2038年以降で、2047年までは所得税額の2.1%、2048年以降は1%分です。
Q3. 防衛特別所得税は(仮称)ではないのですか?
大綱の段階では(仮称)でしたが、改正法が令和8年3月31日に成立・公布され、国税庁の資料では「防衛特別所得税」として案内されています。
Q4. 2027年分の源泉徴収で、会社が変えることは何ですか?
主な作業は、令和9年分の源泉徴収税額表への切り替えです。報酬・料金の10.21%などの率や納付書の使い方は基本的に変わりません。
Q5. 2026年12月分の給与を2027年1月に払う場合はどうなりますか?
国税庁のQ&Aでは、給与は原則として支給日で判定するとされています。支給日が2027年1月であれば、令和9年分の扱いになると考えられますが、個別の事情がある場合は税務署や税理士に確認してください。
Q6. 住民税も上がりますか?
今回確認した財務省・国税庁の資料は、所得税への上乗せ(防衛特別所得税・復興特別所得税)についてのものです。住民税の扱いは、お住まいの自治体の案内で確認してください。
※この記事は一般的な情報の整理です。個別の税額や手続きは、国税庁の公式ページ、税務署、税理士に確認してください。
関連ガイド
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
月額だけでなく、総額と条件も見てみよう。