個人事業主の依頼範囲
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
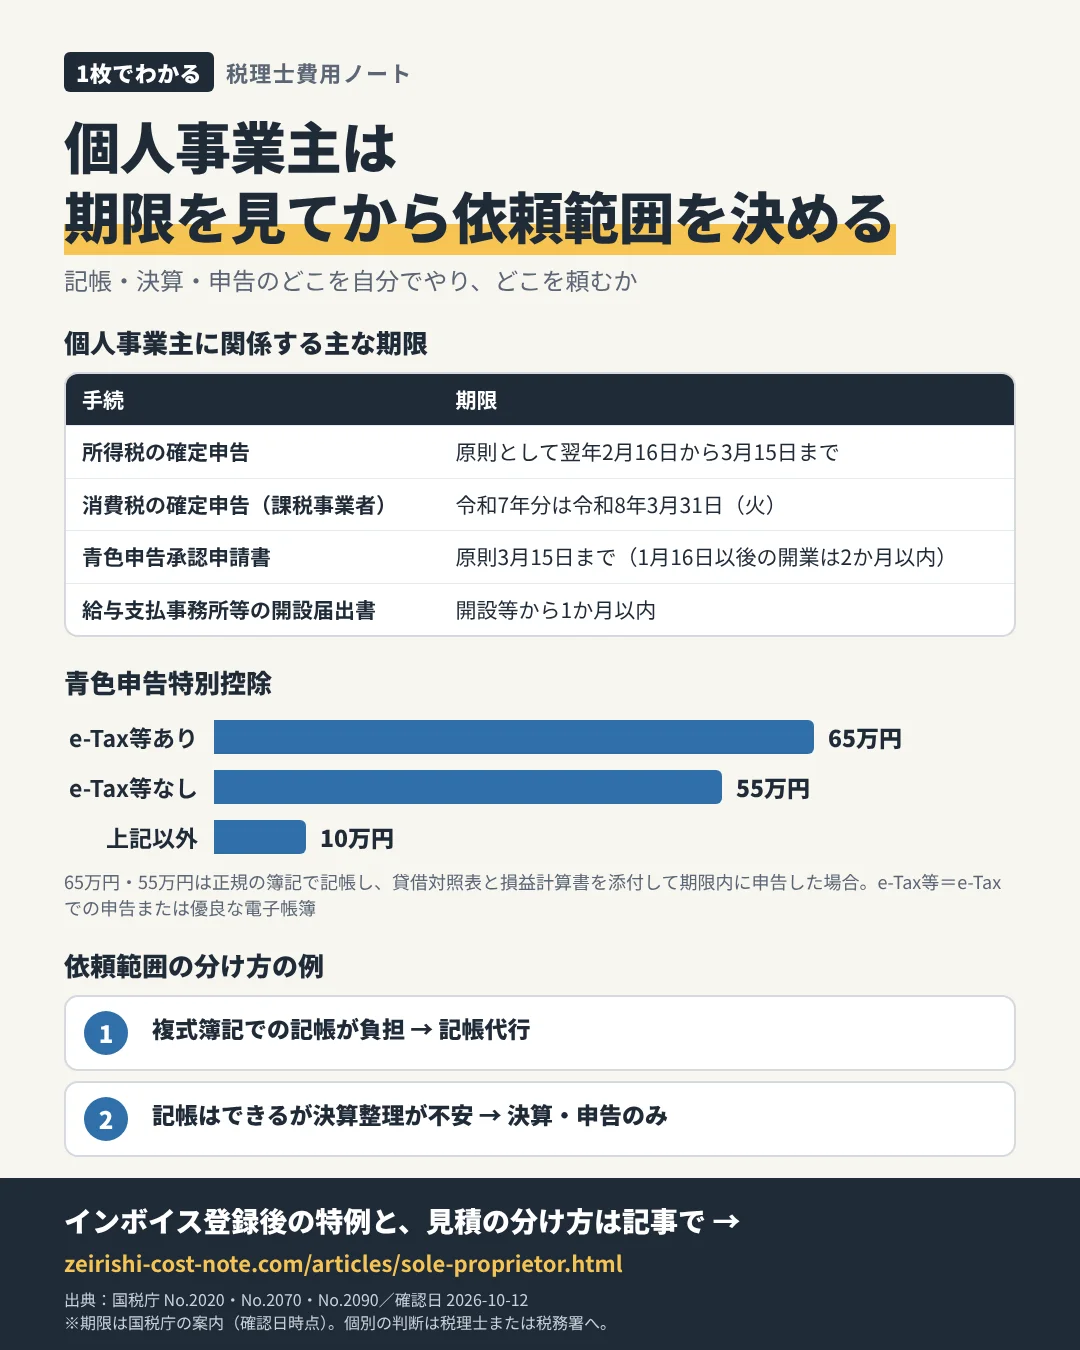
個人事業主は、記帳・決算・申告のどこを自分で行い、どこを税理士に頼むかを選べます。判断の前に、自分に関係する期限と手続を国税庁の情報で確認しておきます。
最終確認日:2026-10-12
個人事業主に関係する主な期限
| 手続 | 期限・内容 |
|---|---|
| 所得税の確定申告 | 原則として翌年2月16日から3月15日まで(No.2020) |
| 消費税の確定申告(課税事業者) | 令和7年分は令和8年3月31日(火)が申告・納付期限。振替納税の振替日は令和8年4月30日(木) |
| 青色申告承認申請書 | 原則として青色申告をしようとする年の3月15日まで。1月16日以後に開業した場合は開業日から2か月以内(No.2070) |
| 給与支払事務所等の開設届出書 | 開設等から1か月以内(No.2090) |
青色申告特別控除と依頼範囲の関係
- 65万円:正規の簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告。さらにe-Taxでの申告または優良な電子帳簿の要件を満たすこと。
- 55万円:上記の正規の簿記等の要件を満たし、e-Taxまたは電子帳簿の要件を満たさない場合。
- 10万円:上記以外の青色申告者。
複式簿記での記帳が負担なら記帳代行を、記帳はできるが決算整理が不安なら決算・申告のみを依頼する、という分け方ができます。
インボイス登録をした場合
免税事業者からインボイス発行事業者として課税事業者になった方は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間について2割特例を使えます。事前の届出は不要で、確定申告書に付記して適用します。国税庁は、個人事業者は令和9年・令和10年分の申告について3割特例を適用できると案内しています。どちらを使うか、簡易課税と比べてどうかは個別の判断になるため、税理士または税務署に確認してください。
個人事業主の税理士費用の目安と、頼み方の3パターン
個人事業主の依頼は、大きく「確定申告だけ」「記帳は自分・顧問契約」「記帳から丸ごと」の3つに分かれます。紹介サービスが示す目安は次のとおりです(いずれも下限の目安)。
| 頼み方 | 目安 | 向いている人 |
|---|---|---|
| 確定申告だけ(年1回) | 年5万円〜(売上1,000万円未満の例) | 会計ソフトで記帳ができていて、申告書の作成と確認を頼みたい人 |
| 記帳は自分・顧問契約 | 月1万円〜 | 年の途中で節税や消費税の相談をしたい人 |
| 記帳代行あり・顧問契約 | 月3万円〜 | 領収書の整理から任せたい人 |
| 年間予算(顧問契約) | 10万〜30万円 | — |
出典:比較ビズ「顧問税理士の費用相場」(確定申告料・売上1,000万円未満)、弥生「税理士報酬の相場はいくら?」(月額・年間予算)。2026年10月28日確認。売上や仕訳数が増えると上がります。
消費税の申告が「2割特例」から変わる年に注意
免税事業者からインボイス登録をした個人事業者は、令和8年分の申告まで「2割特例」(売上の消費税額の2割を納める簡単な計算)を使えます。2割特例は、令和5年10月1日から令和8年9月30日までの日を含む課税期間が対象だからです。
令和8年度の税制改正で、個人事業者は令和9年分・令和10年分の申告に「3割特例」を使えるようになりました。2割特例から3割特例に変わると、同じ売上でも納める消費税は増えます。また、簡易課税や本則課税に切り替えるかどうかの判断が必要になるため、税理士に頼む場合は次の点を見積もり前に伝えてください。
- インボイス登録の有無と登録日
- 令和8年分まで2割特例を使っているか
- 令和9年分以降、3割特例・簡易課税・本則課税のどれで計算するかの相談を、確定申告料に含めるか別料金か
出典:国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」。3割特例の対象者・計算方法の詳細は国税庁「令和8年度税制改正特集」で確認してください。2026年10月28日確認。
令和8年分の確定申告で押さえる日付
- 所得税の確定申告:原則2027年2月16日(火)〜3月15日(月)
- 個人事業者の消費税の確定申告:原則2027年3月31日(水)
- 税理士の繁忙期は1〜3月です。新しく頼むなら、年内に見積もりと資料の受け渡し方法を決めておくと、追加の急ぎ料金を避けやすくなります。
よくある質問
個人事業主が確定申告だけを税理士に頼むといくらですか?
紹介サービスの目安では、売上1,000万円未満で年5万円〜です。記帳ができていない場合や消費税の申告がある場合は上がります。
青色申告の65万円控除は、税理士に頼まないと受けられませんか?
税理士に頼まなくても受けられます。複式簿記での記帳と、e-Taxでの申告または優良な電子帳簿の保存などの要件を満たせば、自分で申告しても65万円控除の対象です。
売上が少ないうちは税理士に頼まなくてもいいですか?
頼むかどうかは自由です。税務署の電話相談センターや、税理士会の無料相談(時期・地域による)もあるので、まず自分でやり、消費税の申告が必要になった年に依頼を考える人もいます。
2割特例が終わったら、税理士費用は上がりますか?
計算方法を選ぶ相談が増えるため、上がる事務所もあります。令和9年分から3割特例・簡易課税・本則課税のどれにするかを、見積もりの段階で確認してください。
追記部分の確認日:2026年10月28日。料金や適用条件は契約・申告前に各公式資料で確認してください。
個人事業主の見積もりの考え方:公開されている料金表から条件別に計算
税理士の報酬には、公的な基準額がありません。日本税理士会連合会は、税理士会が定めていた報酬規定が2002年施行の改正税理士法で廃止され、いまは税理士・税理士法人がそれぞれの判断で報酬を決めていると説明しています。あわせて、依頼するときは依頼する業務の範囲と報酬額を契約書で取り決めることを勧めています。
そこで、料金表を公開している事務所3か所の公開値から、同じ条件で年額を計算しました。特定の事務所を勧めるものではなく、条件によって金額がどれだけ変わるかを見るための例です。
計算の条件(当サイトが置いた条件)
- 個人事業主、年間売上1,000万円以下、従業員なし(年末調整なし)
- 仕訳は年600件(月50件ほど)
- 条件A:記帳は自分(会計ソフトに入力済み)・年1回の決算と確定申告だけを依頼・消費税の申告なし
- 条件B:記帳は自分・月額の顧問契約+決算と確定申告・消費税の申告なし
- 条件C:記帳代行あり・月額の顧問契約+決算と確定申告・消費税の申告あり(簡易課税)
- どの事務所も料金表は税抜(税別)表示のため、税込は×1.1で計算。「〜」は料金表の下限
| 条件 | 事務所1(税理士法人ISJ・愛媛県松山市) | 事務所2(プロゴ税理士事務所・川崎市) | 事務所3(伊藤雄一税理士事務所) |
|---|---|---|---|
| A:申告だけ | 80,000円〜(税込88,000円〜) 「申告書作成のみ」 | 年1回だけのプランは料金ページに記載なし | 100,000円(税込110,000円) 「決算申告のみ」。自分で記帳した場合のチェック料(記帳代行の計算額の50%)を含めると130,000円(税込143,000円) |
| B:顧問+申告 | 15,000円×12+80,000円=260,000円〜(税込286,000円〜) | 276,000円(税込303,600円) 決算申告込みの年額。自分で入力する場合は年額に含む | 10,000円×12+60,000円=180,000円(税込198,000円) チェック料を含めると210,000円(税込231,000円) |
| C:記帳代行+顧問+申告+消費税 | 260,000円+記帳代行20,000円×12+消費税申告(簡易課税)50,000円=550,000円〜(税込605,000円〜) | 276,000円×1.1(簡易課税は基本料の10%加算)+記帳代行15,000円×12=483,600円〜(税込531,960円〜) | 200,000円(消費税申告あり)+記帳代行60,000円=260,000円(税込286,000円) |
公開されている料金表から計算した例で、実際の見積もりではありません。各事務所の料金表(2026年11月7日確認)にもとづく当サイトの計算です。事務所3の記帳代行は「年100仕訳まで10,000円、以後50仕訳ごとに5,000円」から、年600仕訳で10,000+5,000×10=60,000円。チェック料はその50%の30,000円で、条件A・Bでの扱いは料金表の読み方による当サイトの解釈です。事務所2は「料金改定2026年11月1日」と記載があり、記帳代行の対象は「キャッシュレス中心で免税・簡易課税の方」とされています。事務所3は翌年1月以降の新規契約が通常料金の1.25倍です。
同じ「売上1,000万円以下」でも、年額は条件Aの9万円ほどから条件Cの60万円ほどまで開きます。金額を分けるのは、月額の顧問契約があるか、記帳を任せるか、消費税の申告があるかです。見積もりを比べるときは、この3つをそろえてから年額で並べてください(年間総額の式)。
見積もりを頼むときに伝える条件
- 年間の売上(前年の実績と今年の見込み)と、経費の大きさ
- 業種と、所得の種類(事業所得のほかに不動産所得・給与・雑所得などがあるか)
- 仕訳のおよその件数(通帳・カード明細・領収書の枚数)と、会計ソフトの種類
- 記帳を自分でするか、任せるか(資料をどう渡すか:郵送・クラウド・訪問)
- 青色申告か白色申告か、65万円控除(e-Taxまたは電子帳簿)を受けたいか
- 消費税の課税事業者か、インボイス登録の有無、2割特例・簡易課税・本則課税のどれか
- 従業員・専従者の有無(源泉所得税、年末調整、法定調書)
- 依頼したい範囲:決算・申告だけか、月次の顧問(相談・試算表)もか、面談の回数
- 依頼を始めたい時期(年内か、1月以降か。1月以降は割増の事務所がある)
- 税務調査の立会いや、償却資産の申告など、年1回以外の業務の扱い
見積書を受け取ったら、上の範囲がどこまで含まれ、何が別料金かを確認し、契約書に書いてもらいます。税理士が登録されているかは税理士情報検索サイトで確認できます。
この章の確認日:2026年11月7日。出典:日本税理士会連合会「税理士に相談する」、税理士法人ISJ「税務顧問の料金」「確定申告の料金」、プロゴ税理士事務所「料金」、伊藤雄一税理士事務所「個人・個人事業主料金表」(URLは下の出典欄)。料金は変わることがあるため、最新は各事務所に確認してください。
自分でやる部分を支える公的サービス
東京国税局は、税務署を通じた無料の記帳指導(会計ソフトを使った指導)を案内しています。国税庁の記帳・決算等説明会、チャットボット、電話相談センター(0570-00-5901)も利用できます。詳しくは無料相談先のまとめを参照してください。
相談先・申込先の選び方
依頼範囲を「記帳」「決算・申告」「消費税」「相談のみ」に分け、それぞれの見積を取ると、顧問契約とスポット依頼を比べられます。開業直後は届出の期限が重なるため、どの届出まで対応してもらえるかも確認しておきます。
PR(広告)
税理士を探すときの紹介サービスの例
一般的な質問は税務署や国税庁の電話相談センターでも受け付けています。紹介を受けた後も、税理士情報検索での登録確認と、同じ条件での見積比較は自分で行ってください。
弁護士ドットコム株式会社が運営する税理士紹介サービスです。公式ページでは、紹介の利用は無料で、面談後に契約するかを利用者が決められると案内されています。
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
出典
- 国税庁|No.2020 確定申告(2026-10-12確認)
- 国税庁|消費税・地方消費税(個人事業者)の確定申告と納税は正しくお早めに(令和8年3月)(2026-10-12確認)
- 国税庁|No.2070 青色申告制度(2026-10-12確認)
- 国税庁|No.2090 新たに事業を始めたときの届出など(2026-10-12確認)
- 国税庁|2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)(2026-10-12確認)
- 東京国税局|記帳・帳簿等に関する情報サイト(2026-10-12確認)
- 国税庁|暮らしの税情報(令和8年度版)税についての相談(2026-10-12確認)
- 日本税理士会連合会|税理士情報検索サイト(2026-10-12確認)
- 日本税理士会連合会|税理士に相談する(報酬規定の廃止、契約書の締結)(2026-11-07確認)
- 税理士法人ISJ|税務顧問の料金(2026-11-07確認)
- 税理士法人ISJ|確定申告の料金(2026-11-07確認)
- プロゴ税理士事務所|料金(2026-11-07確認)
- 伊藤雄一税理士事務所|個人・個人事業主料金表(2026-11-07確認)
確認日:2026-10-12。制度・期限・受付条件は変わることがあるため、手続の前に各公式ページで最新の情報を確認してください。
3割特例は個人事業者であること、基準期間(2年前)の課税売上高が1,000万円以下であること、インボイス登録などの要件があります。誰でも自動的に移行する制度ではありません。国税庁:令和8年度税制改正・適用可否フローで確認してください。法人は3割特例を利用できません。
月額だけでなく、総額と条件も見てみよう。