申告・制度と時期
11月退職の年末調整はどうなる?令和8年の改正分は確定申告で取り戻す|源泉徴収票・還付5年・e-Taxの手順
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告を含みます。掲載順はおすすめ順位ではありません。
公開・内容確認日:2026年11月1日
この記事の結論
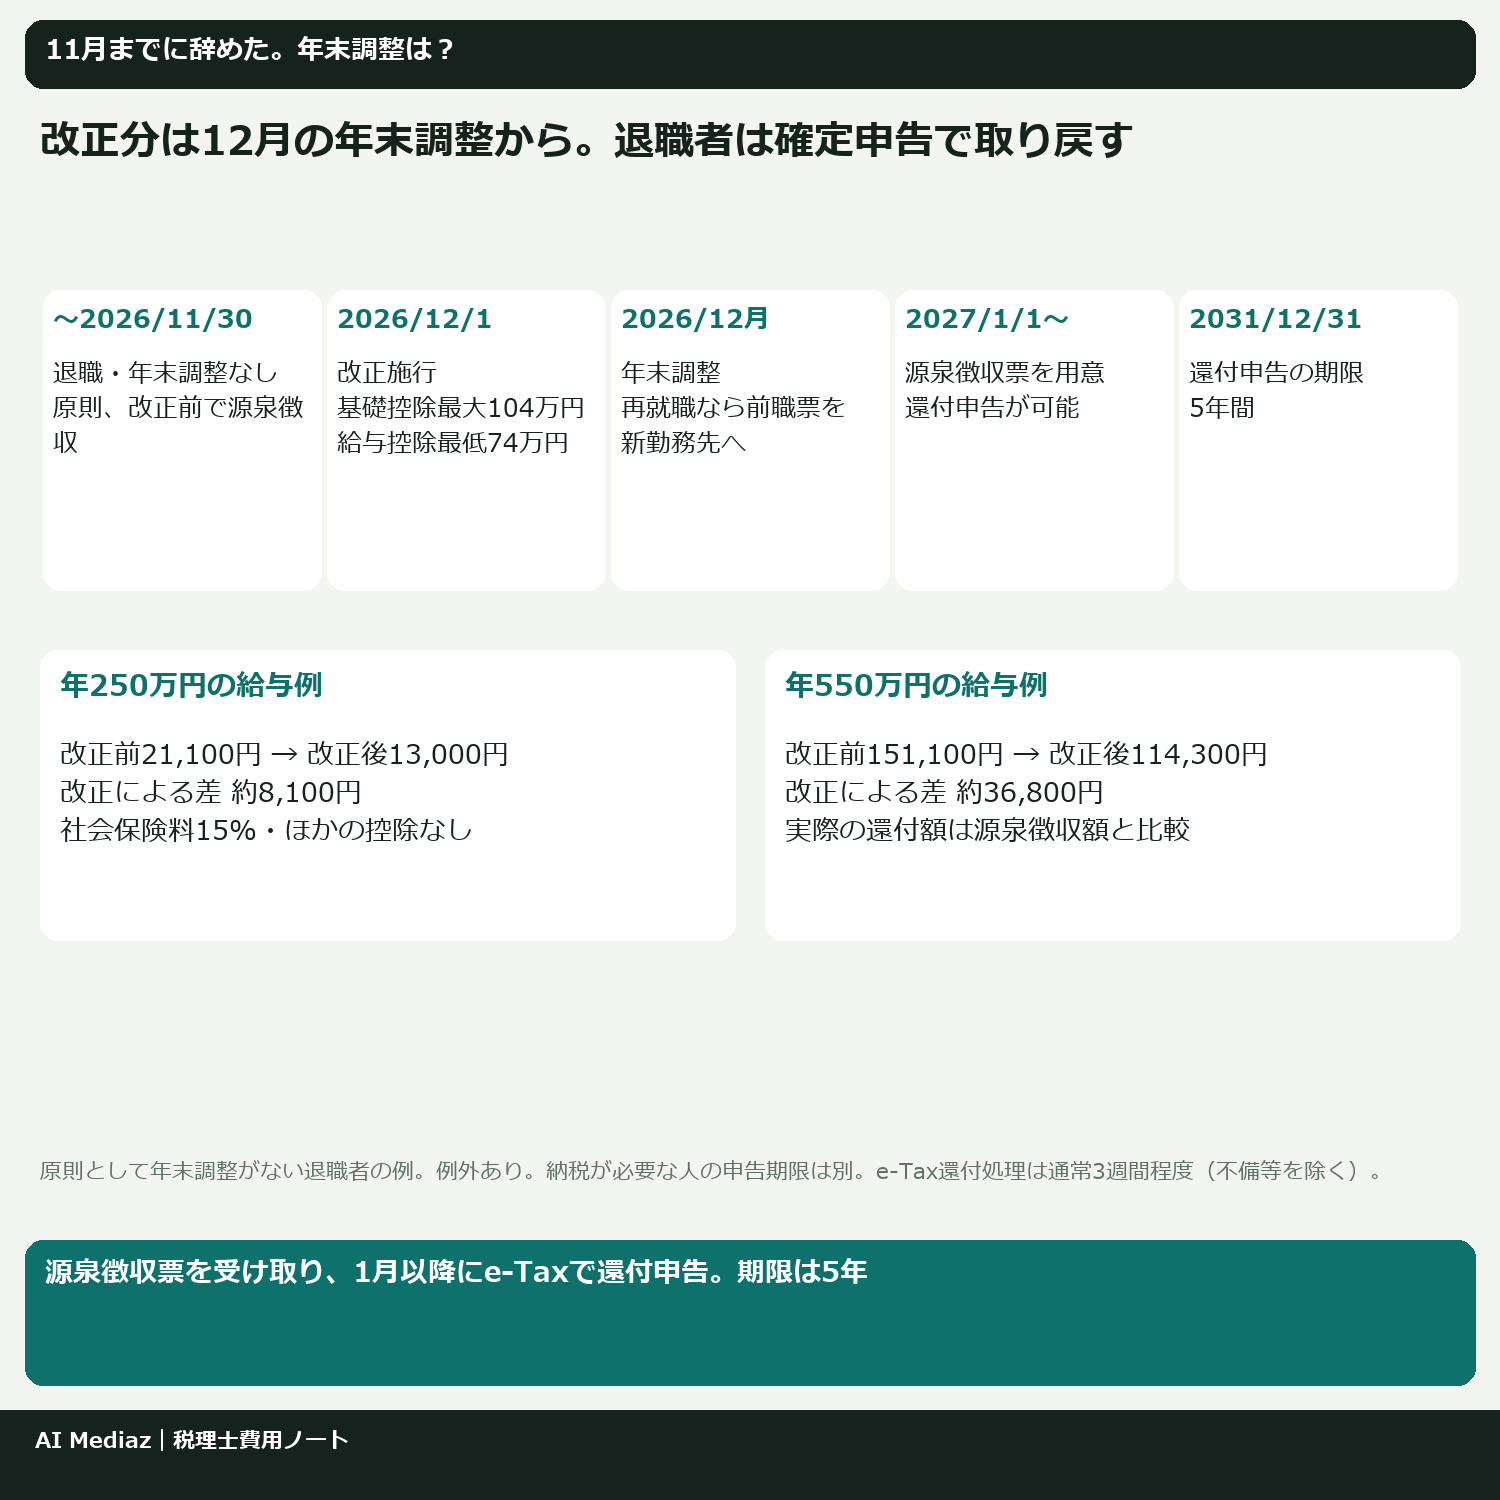
- 2026年11月30日までに退職し、12月に再就職しない人は、原則として年末調整を受けません。 令和8年分の改正(基礎控除の引上げなど)は12月1日施行で、12月の年末調整から反映されるため、退職者は確定申告(還付申告)で取り戻すことになります。
- 12月に再就職した人は、前職の源泉徴収票を新しい勤務先に出せば、前職分も含めて改正後の控除で年末調整されます。 出せないときは自分で確定申告です。
- 還付申告は2027年1月1日から5年間(2031年12月31日まで)提出できます。 e-Taxなら3週間程度で処理されます(国税庁)。給与だけなら自分で申告できることが多く、税理士に頼むのは退職金・副業などが重なる場合が中心です。
会社員の年末調整そのもの(仕組み・会社側の見積の前提)は年末調整を税理士に頼む前にで整理しています。このページは「年末に在籍していない人」がすることに絞ります。
11月退職だと年末調整は受けられない?
国税庁の「年末調整の対象となる人」では、12月の年末調整の対象は「1年を通じて勤務している人」と「年の中途で就職し年末まで勤務している人」です。年の途中で辞めた人は、次のような例外を除いて対象になりません。
| 退職のしかた | 退職時に年末調整されるか | 12月施行の改正は反映される? |
|---|---|---|
| 自己都合・会社都合で退職し、年内に再就職しない | されない | されない → 確定申告で反映 |
| 死亡による退職 | される | 11月30日以前の精算なら反映されない(準確定申告・更正の請求で対応) |
| 著しい心身の障害で退職(年内の再就職見込みなし) | される | 11月30日以前の精算なら反映されない → 確定申告で反映 |
| パートなどで、その年の給与総額が136万円以下、年内に他から給与を受ける見込みなし | される(No.2665の記載) | 同上 |
| 12月に支給される給与を受け取った後に退職 | される | 反映される(12月1日以後の精算のため) |
| 12月に再就職して年末まで在籍 | 新しい勤務先で前職分を含めて年末調整 | 反映される |
国税庁のQ&A(Q1-3・Q7-1)では、11月30日以前に最後の給与を受けて年末調整を済ませた人にも、改正後の控除は適用されていないとされています。退職時に年末調整された人も、改正分は確定申告等で受けます。どれに当たるかは前の勤務先の給与担当に確認してください。
令和8年の改正で何が変わる?退職者に関係する数字は?
国税庁によると、改正は原則2026年12月1日施行で、令和8年分(2026年1〜12月)の所得税に適用されます。11月までの毎月の源泉徴収は改正前のままで、12月の年末調整で1年分を改正後の控除で計算し直して精算します。源泉徴収税額表そのものの改正は令和9年分以後です。
| 項目 | 改正前(令和8年分) | 改正後(令和8・9年分) |
|---|---|---|
| 基礎控除(合計所得132万円以下) | 95万円 | 104万円 |
| 基礎控除(132万円超336万円以下) | 88万円 | 104万円 |
| 基礎控除(336万円超489万円以下) | 68万円 | 104万円 |
| 基礎控除(489万円超655万円以下) | 63万円 | 67万円 |
| 基礎控除(655万円超2,350万円以下) | 58万円 | 62万円 |
| 給与所得控除の最低保障額 | 65万円(給与収入190万円以下) | 74万円(給与収入220万円まで) |
| 扶養親族・同一生計配偶者の所得要件 | 58万円以下(給与のみ123万円以下) | 62万円以下(給与のみ136万円以下) |
| 特定親族(19〜22歳)特別控除の対象 | 所得58万円超123万円以下 | 所得62万円超123万円以下(給与のみ136万円超197万円以下) |
※合計所得489万円は、給与だけなら年収665万5,556円に当たります(国税庁「源泉所得税の改正のあらまし」)。
11月までに辞めた人の源泉徴収は「改正前の控除で、12か月勤める前提」で引かれたままです。もともと取りすぎになりやすいうえに、今年は改正分の差も乗ります。
改正分だけでいくら変わる?(試算例)
その年の所得が退職前の給与だけ、社会保険料は給与の15%と仮定し、ほかの控除なしで、改正前と改正後の年税額(復興特別所得税込み)を比べた試算です(本稿の計算)。
| 退職前の給与(その年の合計) | 改正前の年税額 | 改正後の年税額 | 改正による差 |
|---|---|---|---|
| 1〜6月で150万円 | 0円 | 0円 | 0円(源泉徴収された分があれば全額が還付対象) |
| 1〜10月で250万円 | 21,100円 | 13,000円 | 約8,100円 |
| 1〜11月で400万円 | 65,300円 | 57,100円 | 約8,200円 |
| 1〜11月で550万円 | 151,100円 | 114,300円 | 約36,800円 |
実際の還付額は「源泉徴収票の源泉徴収税額 − 改正後の年税額」で、上の差にもともとの取りすぎ分が加わります。退職後に払った国民健康保険料や国民年金保険料も社会保険料控除に足せます(No.1130)。
退職したら源泉徴収票はいつもらえる?届かないときは?
源泉徴収票は還付申告にも再就職先にも必要です。国税庁の案内では、年の途中で退職した人への交付期限は退職後1か月以内です(所得税法第226条)。
- 1か月を過ぎても届かない → まず前の勤務先に請求する
- それでも交付されない → 税務署に「源泉徴収票不交付の届出書」を出せる(給与明細の写しなどを添付)
- 退職金を受け取った人 → 別に「退職所得の源泉徴収票」がある。「退職所得の受給に関する申告書」を出していれば原則として確定申告は不要(No.1420)。出していなければ20.42%が引かれており、確定申告で精算する
11月退職で確定申告は必要?還付申告はいつまで?
給与が1か所だけで、源泉徴収されすぎている人は、申告すればお金が戻る「還付申告」になります。国税庁 No.2030 では、年の途中で退職して年末調整を受けていない人も還付申告の対象に挙げられています。
| 項目 | 令和8年分の場合 |
|---|---|
| 提出できる期間 | 2027年1月1日から5年間(2031年12月31日まで) |
| 通常の確定申告期間 | 2027年2月16日〜3月15日(還付申告はこの期間より前から出せる) |
| e-Taxの処理期間 | 3週間程度(訂正申告の重複・書類不備・別送書類ありは対象外) |
| 書面・確定申告期間中 | 還付金の支払手続はおおむね1か月〜1か月半程度 |
| 戻らないケース | 源泉徴収税額が0円なら還付はない |
一方、退職後のフリーランス収入や2か所以上の給与などで納める税額が出る人は、2027年3月15日(月)までの確定申告が必要です。どちらに当たるか迷う場合は税務署で確認してください。
11月退職者の確定申告の手順は?
- 源泉徴収票を受け取る
- 退職後に払った保険料をまとめる(国民健康保険の納付額、国民年金の控除証明書)
- ほかに控除するものを確認する(医療費、ふるさと納税、生命保険料など。令和8年分は、23歳未満の扶養親族がいると新生命保険料の控除上限が4万円から6万円に上がる)
- 2027年1月以降に作成する(国税庁の確定申告書等作成コーナーで源泉徴収票の金額を入力。改正後の控除で計算される)
- e-Taxで送信する(マイナンバーカードがあれば自宅から。還付先は本人名義の口座)
- 控えを保存する(控除漏れに後で気づいたら更正の請求で直せる)
12月に再就職したら前職の源泉徴収票はどう出す?
12月に入社して年末まで在籍していれば、新しい勤務先で年末調整を受けられます。国税庁 No.2674 では、前の会社に扶養控除等申告書を出して受けた給与も含めて年末調整するとしています。
| やること | 時期の目安 | 注意点 |
|---|---|---|
| 前職の源泉徴収票を受け取る | 退職後1か月以内 | 11月末退職だと12月末ぎりぎり。早めに前職へ依頼 |
| 新しい勤務先に扶養控除等申告書を出す | 入社時 | 年末調整の前提になる書類 |
| 前職の源泉徴収票を新しい勤務先に渡す | 年末調整の締切まで | 前職の給与・所得税・社会保険料を合算するために使う |
| 間に合わなかった場合 | 2027年1月以降 | 年末調整では前職分を入れられず、自分で確定申告して精算 |
基礎控除などの所得控除は、在籍月数で按分されず全額使えます。12月に年末調整されれば、前職分を含めて改正後の控除で計算されます。
税理士に頼むといくら?自分でやるのとどちらがいい?
税理士報酬の公的な相場データは確認できないため、当サイトでは相場の金額を載せていません。給与だけの還付申告は、源泉徴収票の数字を作成コーナーに入れる作業が中心です。迷ったら、まず確定申告の無料相談先で確認する方法もあります。
税理士に頼む価値が出やすいのは、次のように「給与だけ」で終わらないケースです。見積を取るときは、同じ項目で比べてください。
| 見積で伝える項目 | 費用に響く理由 |
|---|---|
| 源泉徴収票の枚数(前職・現職・アルバイト) | 合算する資料が増える |
| 退職金の有無と「受給に関する申告書」の提出有無 | 退職所得の計算・記載が加わる |
| 退職後の開業・フリーランス収入 | 事業所得の帳簿・決算書が必要になり、個人事業の料金体系になる |
| 医療費控除・ふるさと納税・住宅ローン控除 | 明細の集計や初年度の添付書類が増える |
| 依頼の時期 | 2〜3月の繁忙期は受付終了や急ぎ加算の例がある |
個人事業の料金例や、依頼時期で総額がどう変わるかは確定申告を税理士に頼むならいつまで?、年間の期限の流れは税理士に頼む時期と年間スケジュールで確認できます。
税理士を探すときの紹介サービスの例
PR(広告)
PR(アフィリエイト広告):リンク経由の申込み等で当サイトに報酬が発生する場合があります。料金・対象条件・契約条件は公式案内で確認してください。
弁護士ドットコム株式会社が運営する税理士紹介サービスです。公式ページでは、紹介の利用は無料で、面談後に契約するかを利用者が決められると案内されています。
リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
よくある質問
Q1. 退職時に会社が年末調整してくれました。それでも確定申告は必要ですか?
その精算が11月30日以前なら、改正後の控除は反映されていません。国税庁のQ&Aでは、改正後の控除を受けるには確定申告等が必要としています。源泉徴収税額が0円なら還付は生じません。
Q2. 退職後に自分で払った国民年金や国民健康保険も控除できますか?
その年に実際に払った分は社会保険料控除の対象です(国税庁 No.1130)。国民年金は控除証明書などの書類が必要です。源泉徴収票には載らないので、申告書に自分で足します。
Q3. 12月に再就職しましたが、前職の源泉徴収票が年末調整に間に合いません。
国税庁 No.2674 では、前職の給与や所得税を確認できない場合は年末調整を行えず、本人が確定申告で精算するとしています。2027年に前職と現職の源泉徴収票をそろえて申告します。
Q4. 退職後に個人事業を始めた場合も自分で申告できますか?
給与分に加えて事業所得の計算が必要です。青色申告特別控除には期限内申告が要件のものもあるため、早めに相談してください。
費用・法律・税務に関する情報は一般的な整理です。個別の判断は、税務署・税理士に確認してください。
関連ガイド
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁 No.2665 年末調整の対象となる人
- 国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について
- 国税庁 令和8年度税制改正(基礎控除の引上げ等関係)Q&A(Q1-1・Q1-3・Q7-1)
- 国税庁 令和8年分 年末調整のしかた「昨年と比べて変わった点」
- 国税庁 令和8年4月 源泉所得税の改正のあらまし
- 国税庁 No.1199 基礎控除
- 国税庁 No.2030 還付申告
- 国税庁 確定申告FAQ【税金の還付】(Q41 還付までの期間)
- 国税庁 No.2674 中途就職者の年末調整
- 国税庁 F5-4 源泉徴収票不交付の届出手続
- 国税庁 No.1420 退職手当等を受けたとき(退職所得)
- 国税庁 No.1130 社会保険料控除
- 国税庁 No.1410 給与所得控除(令和8・9年分の表)
- 国税庁 納期限・振替日(令和8年分 確定申告 令和9年3月15日(月))
月額だけでなく、総額と条件も見てみよう。